カート
 会員登録
 ログイン



質問
開業して5年目になる内科クリニックの院長です。患者数も順調に増え,決算上は黒字が毎年続いています。ところが,通帳の残高を確認すると,「こんなに利益が出ているはずなのに,なぜ現金がこれだけしかないのか」と不安になることがあります。職員の給与や医薬品の支払いには今のところ支障はありませんが,いつか資金ショートするのではないかと心配しています。クリニックの資金繰りはどのように考えれば良いでしょうか。
回答
「黒字なのにお金がない」という感覚は,とても不安になると思います。損益(利益)と資金(現金)は別物であり,この違いを理解することが,経営安定の第一歩です。クリニック特有の入金サイクル(診療報酬が2カ月遅れで入金されること,自費・公費の混在など)を把握し,月次・年次の資金の流れを「見える化」した上で,適正な手元資金の水準を設定することが重要です。ぜひ,資金繰り表を顧問税理士とともに作成・管理することをお勧めします。
クリニックが手元に確保しておきたい現金残高の目安です。季節変動による収入の波や,不測の支出などをふまえると,月々の固定費(人件費,家賃・リース料など)の3カ月分相当が,確保しておきたい「最低ライン」となります。いきなり3カ月分の現金を確保することは容易ではないため,手元資金の目安を定め,計画的に進めましょう。
1. クリニック特有の資金の流れ
(1)基本的な流れ:月次サイクル

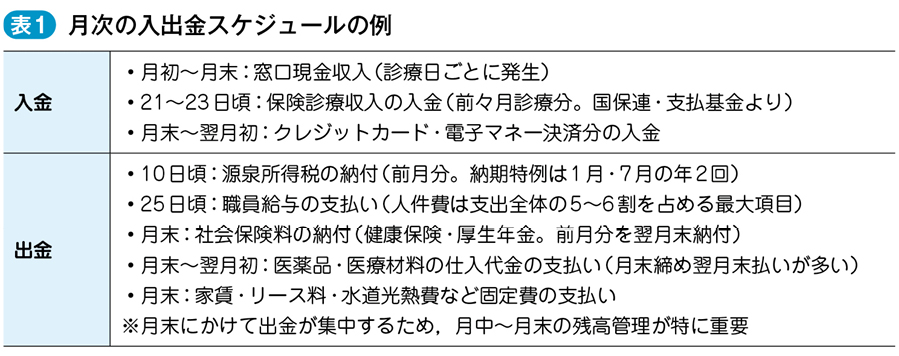
まず,クリニックの収入構造を見てみましょう。保険診療の場合,患者が窓口での会計の際に現金で支払う3割の一部負担金(自己負担分)はその場で受け取れますが,残りの7割(または8割・9割)は審査支払機関〔国民健康保険団体連合会(国保連)・社会保険診療報酬支払基金(支払基金)〕を経由して翌々月に振り込まれます。一方,支出については,毎月決まった時期に発生する支払いや,年間の決まった時期に発生する支払いがあります。こうした入出金のタイミングは,月間あるいは年間のどの時点でどれだけ現金が必要になるかということを左右します。月内・年内の入出金スケジュールを把握した上で,通帳残高を管理することが,資金ショートを防ぐ第一歩です(表1)。